No SECMIERJ, Leandro Barbalho simula o impacto da reforma tributária
Encontro realizado no Rio de Janeiro em 20 de outubro comparou cenários de 2026 a 2033 para empresas de manutenção e conservação. Nas simulações, absorver os novos tributos derruba o lucro em 45%; repassar ao preço e rever os fornecedores preserva a margem
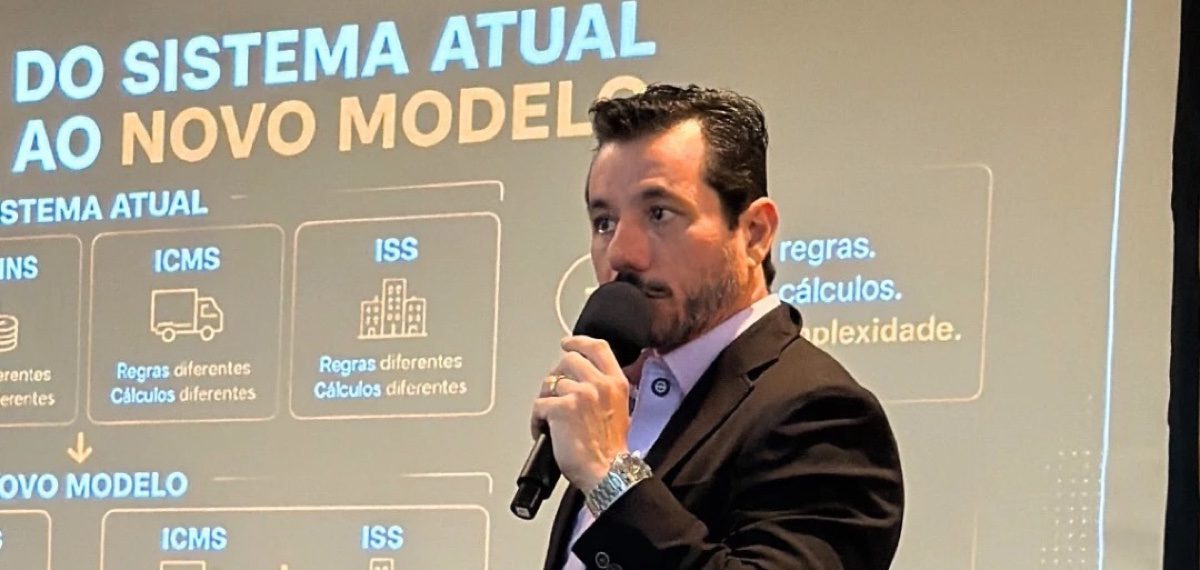
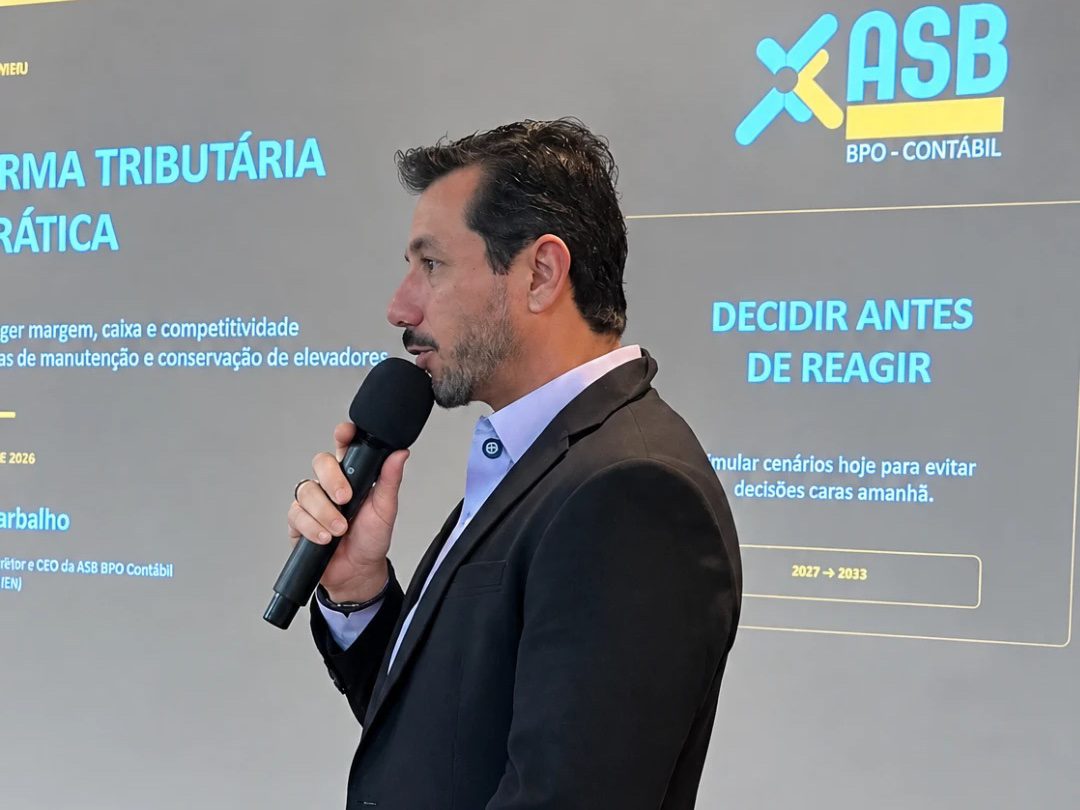
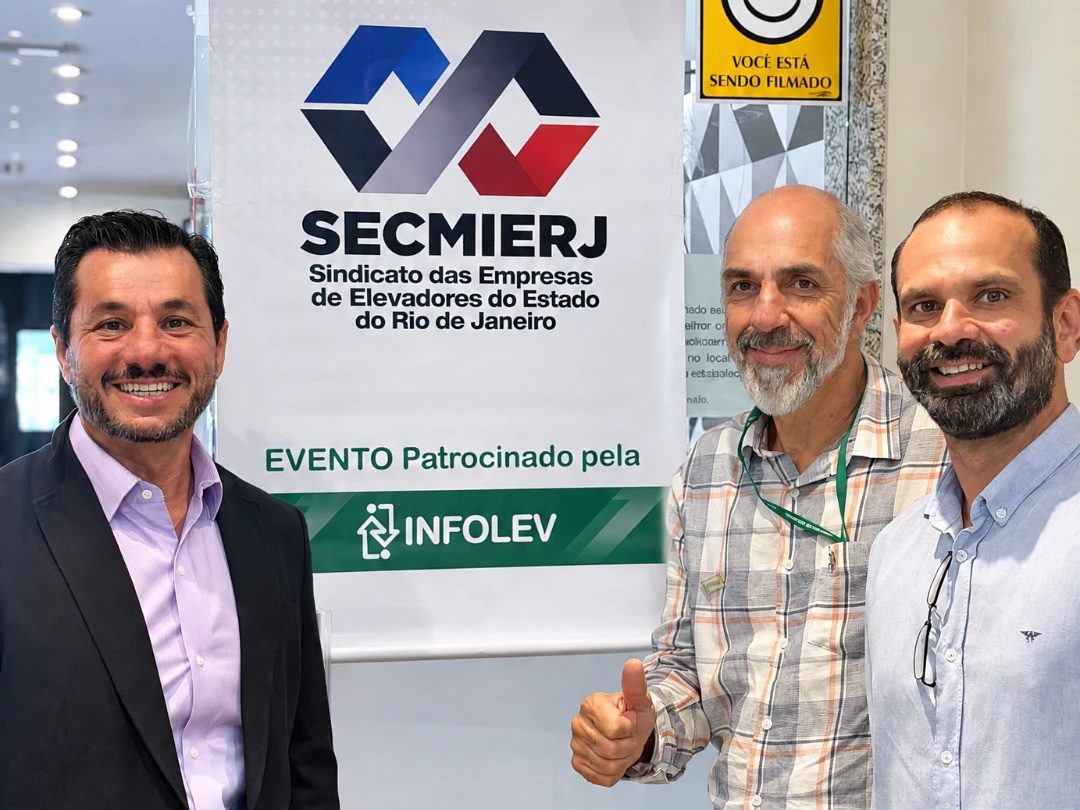
O Sindicato das Empresas de Elevadores do Estado do Rio de Janeiro (SECMIERJ) reuniu empresários e gestores do setor na manhã de 20 de outubro, no auditório do Edifício Alfa Corporate, em São Cristóvão, no Rio de Janeiro, para a palestra “Reforma Tributária 2026: sua empresa está preparada?”. A apresentação foi conduzida pelo contador Leandro Barbalho, CEO da ASB BPO Contábil, em realização conjunta do sindicato com a ASB e com patrocínio da Infolev.
O convite enviado pelo sindicato aos associados resumia a proposta: não basta mais entender a legislação; é preciso projetar cenários, avaliar riscos e antecipar decisões. Em três horas, das 9h ao meio-dia, a pauta passou pelo impacto na carga tributária, pela análise de cenários, pelo fluxo de caixa e pela precificação, com foco no planejamento para 2027 e 2028.
Do sistema atual ao novo modelo
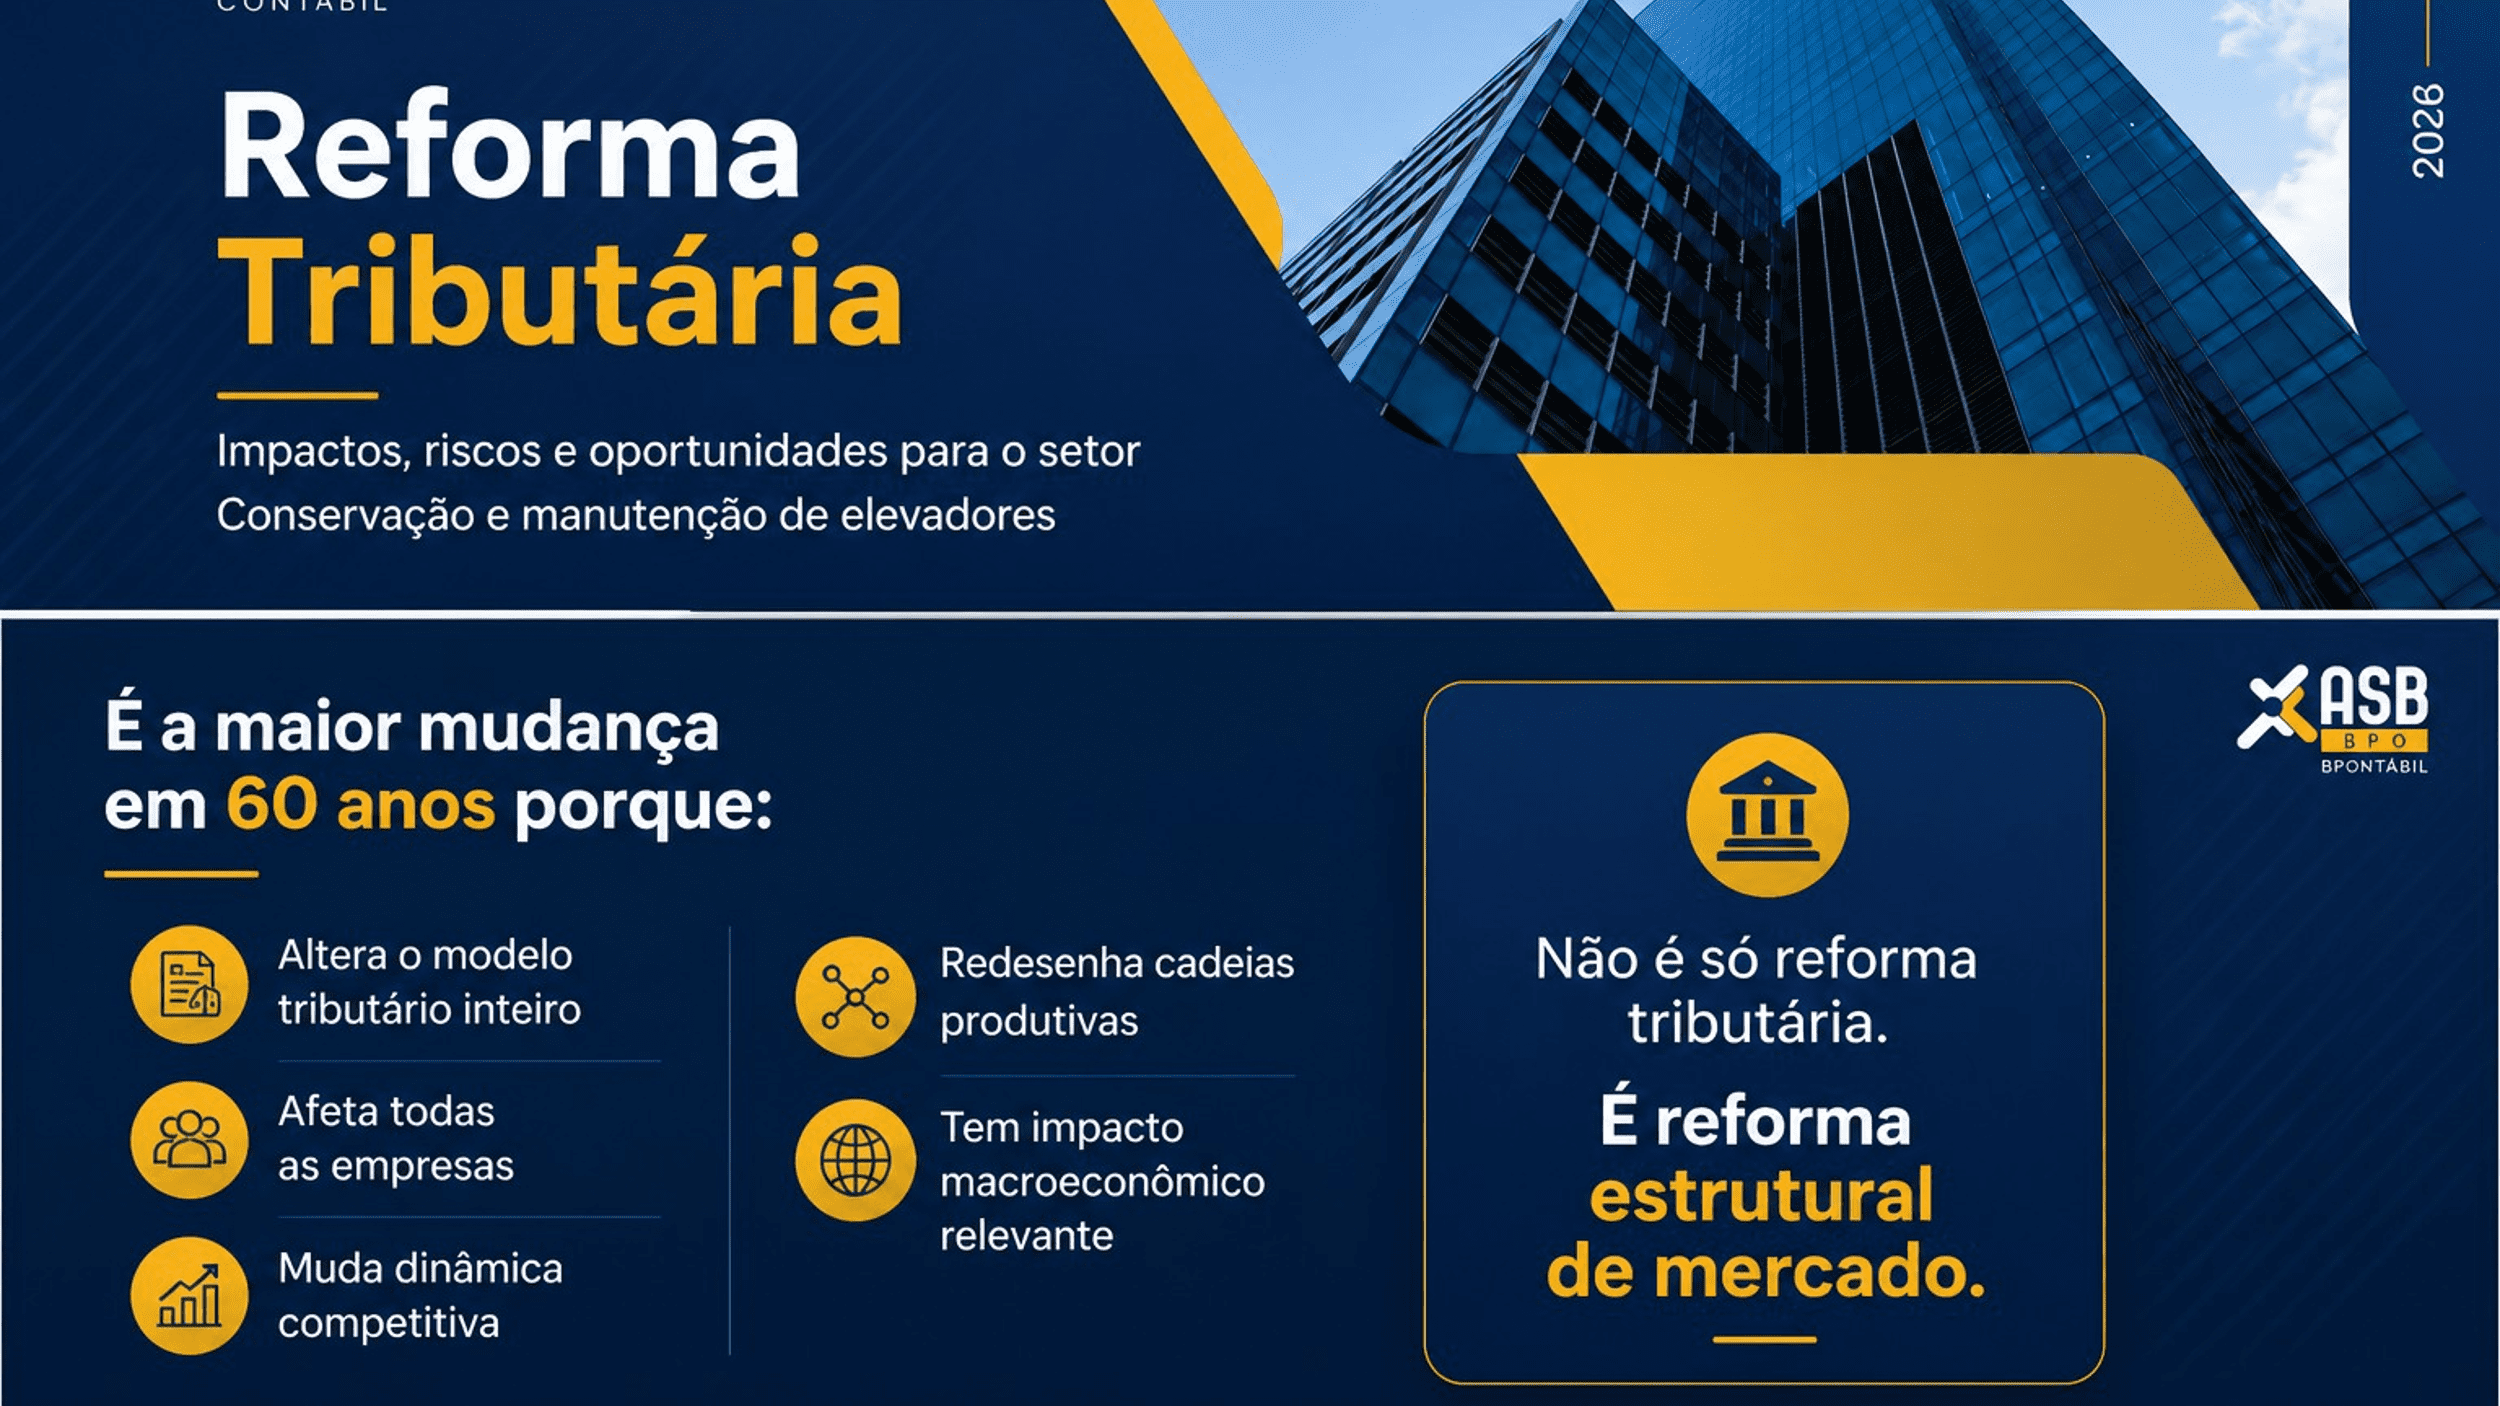
Barbalho abriu pela mudança de estrutura. PIS e Cofins dão lugar à Contribuição sobre Bens e Serviços (CBS), federal, e ICMS e ISS são substituídos pelo Imposto sobre Bens e Serviços (IBS), compartilhado por estados e municípios. Hoje, cada um desses tributos tem regras e cálculos próprios; IBS e CBS seguem as mesmas regras e a mesma forma de cálculo. A troca é escalonada: a CBS substitui PIS e Cofins a partir de 2027, e o IBS toma o lugar de ICMS e ISS gradualmente entre 2029 e 2033.
Absorver ou repassar: a diferença no lucro
O centro da apresentação foram as simulações ano a ano, de 2026 a 2033, feitas com a ferramenta de projeção desenvolvida pela ASB. Em um dos exemplos, uma empresa de manutenção no Lucro Real, com receita anual de R$ 10 milhões, carga atual de 11,25% sobre o faturamento e fornecedores no Simples Nacional, mantém o preço e os fornecedores como estão. Nesse cenário, a carga sobre o faturamento sobe para 27,91% em 2033, o lucro líquido cai de R$ 2,43 milhões para R$ 1,33 milhão, uma queda de 45%, e a margem líquida recua de 24,3% para 13,3%.
No segundo cenário, a mesma empresa reajusta o preço ao longo da transição para manter a margem bruta e passa a comprar de fornecedores do regime regular, que geram crédito de IBS e CBS. A carga em 2033 é a mesma, 27,91%, mas o lucro líquido chega a R$ 3,35 milhões, acima do ponto de partida, com margem de 27,2%. A distância entre os dois cenários, de cerca de R$ 2 milhões por ano em 2033, vem de duas decisões que a empresa precisa tomar antes da transição: repassar o tributo ao preço e escolher fornecedores que gerem crédito.
Decidir antes de reagir
Na tela, o lema da apresentação resumia o método: “Decidir antes de reagir. Simular cenários hoje para evitar decisões caras amanhã”, com o horizonte de 2027 a 2033. É a mesma tese que Barbalho defendeu em artigo publicado na edição 195 da Revista Elevador Brasil: a reforma não é assunto só do contador, porque mexe em preço, contratos, fornecedores, margem e caixa, e “uma decisão simulada custa muito menos do que uma decisão errada”. No artigo, ele usa o exemplo de duas conservadoras do mesmo porte, uma voltada a condomínios residenciais e outra a hospitais e shoppings: prestam o mesmo serviço, mas não sentirão a reforma da mesma forma, porque a carteira de clientes, os fornecedores e os custos são diferentes.
Em abril, Barbalho já havia tratado do tema para o setor na Lift Road Show Rio, promovida pela Revista Elevador Brasil.
Prazos para quem está no Simples
Para as empresas do Simples Nacional, a decisão mais próxima é a do modelo de recolhimento de IBS e CBS. A janela para optar pelo regime regular dos dois tributos no primeiro semestre de 2027, o chamado modelo híbrido, em que IBS e CBS são apurados fora da guia única e os demais tributos continuam no Simples, foi de 1º a 30 de setembro. Quem fez a opção pode cancelá-la até 30 de novembro; segundo a Receita Federal, o Comitê Gestor do Simples Nacional pode adiar essa data em função da publicação da alíquota de referência da CBS para 2027, ainda não definida. A partir do ano que vem, a opção poderá ser feita em março, com efeitos a partir de julho, ou em setembro, com efeitos a partir de janeiro seguinte. Quem não se manifestar continua recolhendo IBS e CBS dentro do DAS.
Com informações do SECMIERJ, da ASB BPO Contábil e da Receita Federal.